Fanpage chính thức
Sandy Nguyen – Tài Chính Tận Tâm
Chia sẻ kiến thức tài chính dễ hiểu về FAFSA, kế hoạch chuẩn bị tiền college cho con, Social Security, Medicare, Thuế, kế hoạch hưu trí, 401(k), IRA, bảo vệ nợ nhà và gia đình.
Theo dõi Fanpage ↗Sandy giúp các gia đình người Việt tại Mỹ hiểu rõ hơn về bảo hiểm, 401(k), IRA, retirement, Social Security, Medicare, college funding và những rủi ro tài chính có thể gặp trên đường đi.
Giáo dục trước. Giải pháp sau. Nói thẳng để anh chị yên tâm.
Chỉ muốn tìm hiểu? Anh chị không cần mua gì cả.
Theo dõi những chia sẻ thực tế và cùng cộng đồng phụ huynh Việt chuẩn bị tốt hơn cho tương lai gia đình.
Những sự kiện sắp tới cùng Sandy. Tham gia workshop trực tuyến hoặc hẹn gặp trực tiếp để tìm hiểu và chuẩn bị tài chính cho gia đình.
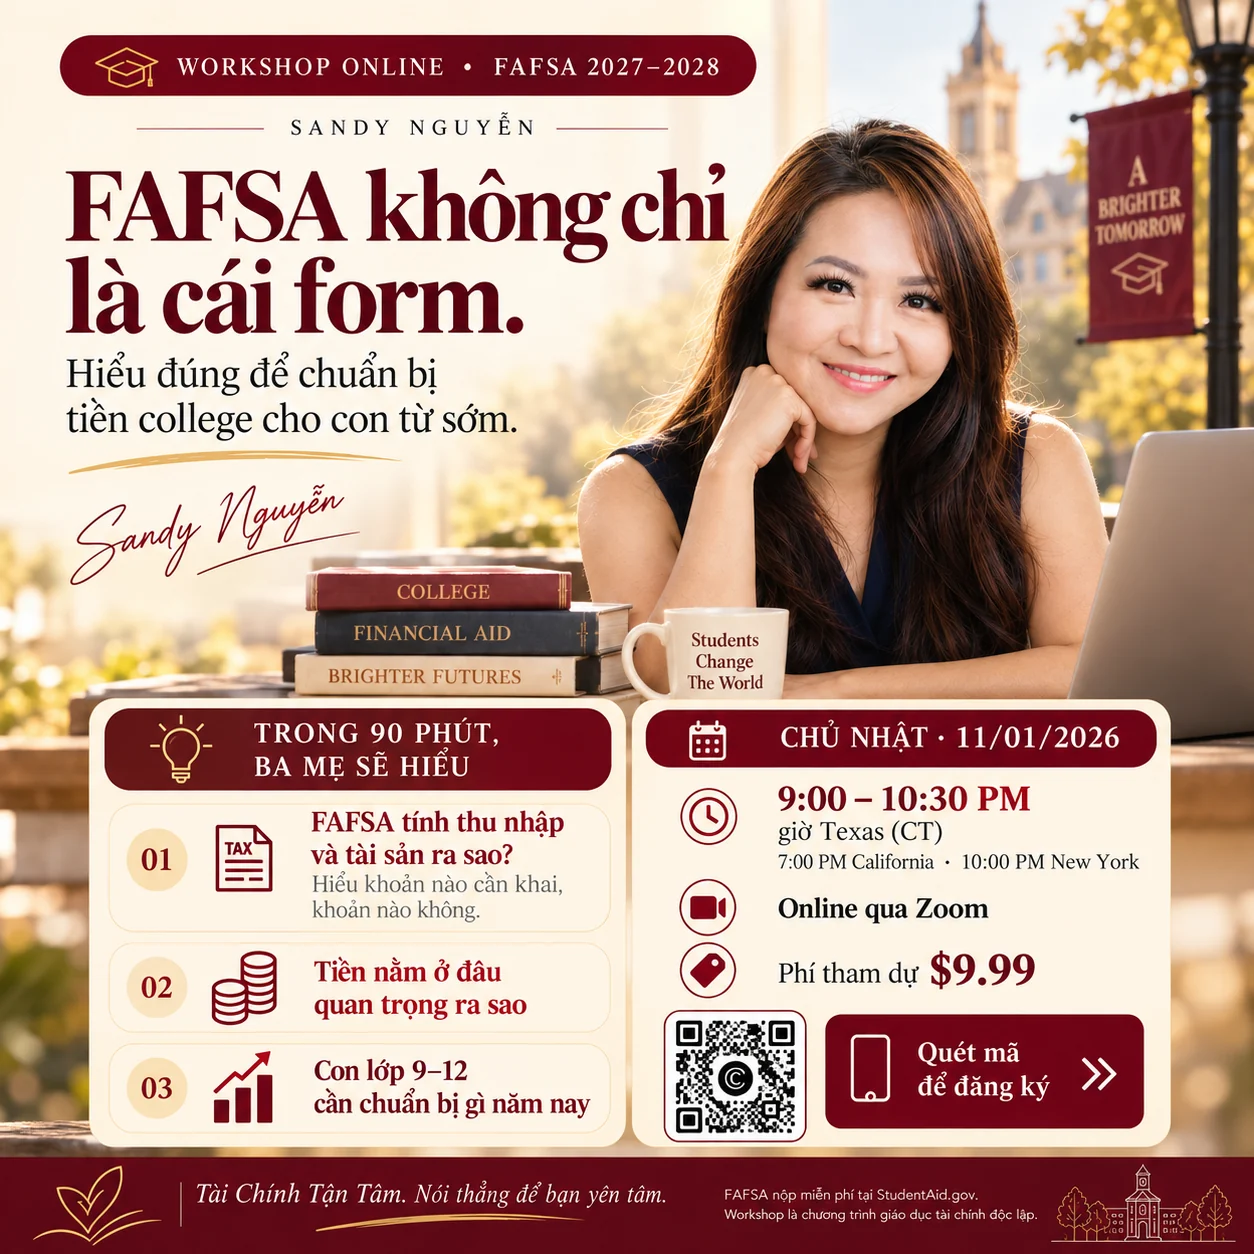
Hiểu FAFSA tính thu nhập, tài sản ra sao và chuẩn bị tiền college cho con từ sớm.
Phí tham dự: $9.99
Đăng ký Workshop ↗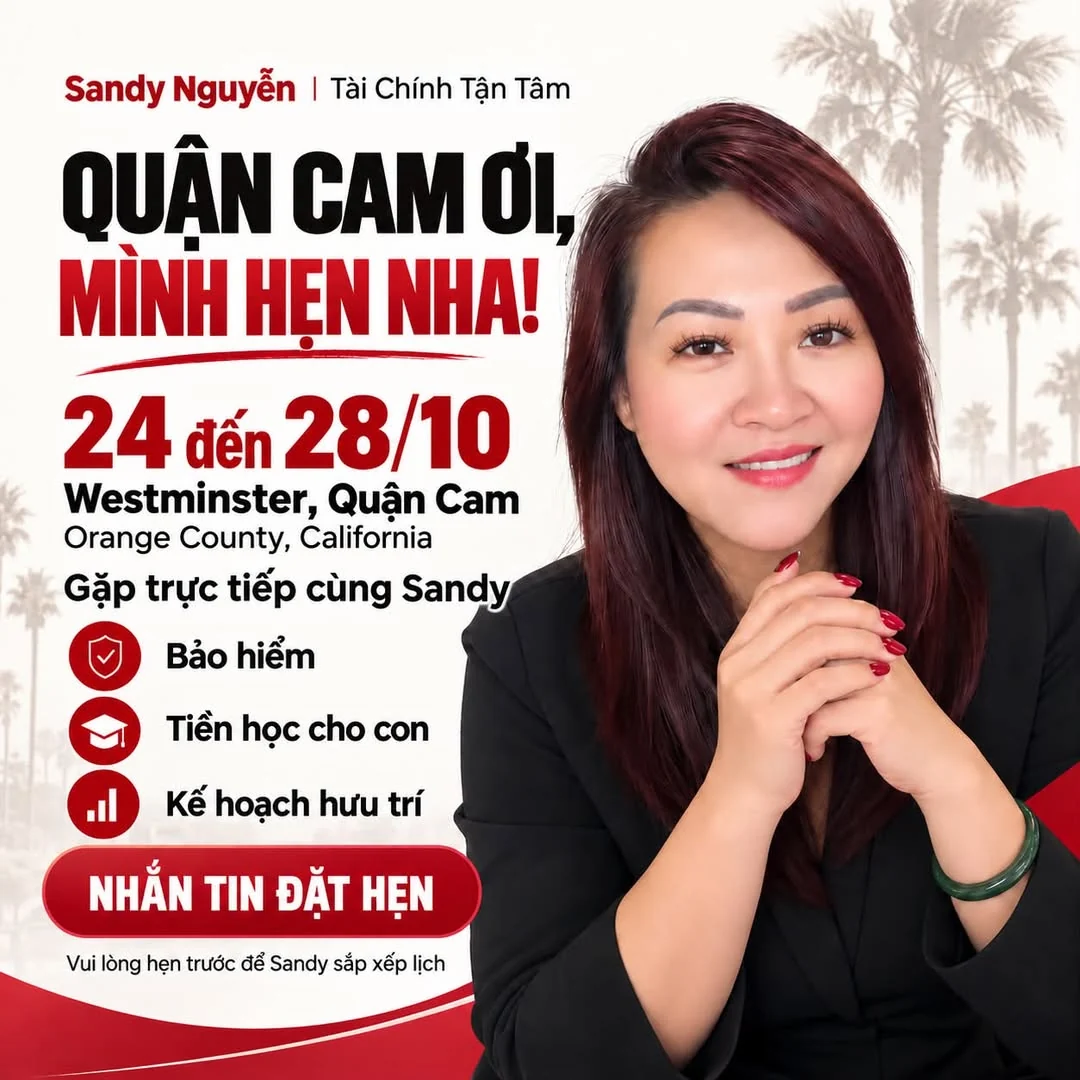
Gặp Sandy trực tiếp để trao đổi về bảo hiểm, tiền học cho con và kế hoạch hưu trí. Vui lòng hẹn trước để Sandy sắp xếp lịch.
Lịch hẹn có giới hạn
Đặt hẹn gặp Sandy ↗Không cần biết mình cần sản phẩm nào. Chọn câu gần với tình huống của anh chị nhất, Sandy sẽ chỉ đường.
Tôi có 401(k), IRA nhưng không biết retire có đủ không
Retirement PlanningTôi đang trả mortgage và muốn bảo vệ căn nhà
Family & Mortgage ProtectionTôi lo retire rồi rút tiền bị tax nhiều
Tax Aware RetirementTôi muốn có income đều khi nghỉ hưu
Retirement IncomeTôi muốn hiểu IUL, Annuity, Living Benefits
Insurance EducationTôi có con và muốn chuẩn bị tiền college
College PlanningTôi sắp 62 đến 65 tuổi và chưa hiểu Social Security, Medicare
Retirement EducationTôi chưa biết mình cần gì
Start HereNếu anh chị thấy hoàn cảnh của mình trong một trong bốn nhóm này, đây là chỗ để bắt đầu.
Mỗi gia đình có thể đang ở một trụ cột khác nhau. Sandy bắt đầu từ câu hỏi, chưa bắt đầu từ sản phẩm.
Nếu income dừng lại, gia đình có thể tiếp tục sống như thế nào?
Tiền mình kiếm được hôm nay đang xây tương lai ra sao?
Khi paycheck dừng lại, income mới sẽ đến từ đâu?
Tài sản mình tạo ra cuối cùng sẽ đi đâu và đến tay ai?
Đây là các công cụ. Công cụ nào hợp hay không còn tùy trụ cột nào đang cần được lo trước.
Trước khi nói tới IUL, Annuity hay bất kỳ sản phẩm nào, Sandy muốn hiểu bức tranh tài chính hiện tại của gia đình anh chị trước.
Vì một sản phẩm tốt nhưng đặt sai chỗ vẫn có thể là một quyết định không phù hợp.
Xem cách Sandy phân tích một kế hoạchVideo, bài viết và checklist bằng tiếng Việt, xem thoải mái, chưa cần đặt lịch. Chọn chủ đề anh chị đang thắc mắc.
Một khái niệm, một video ngắn, nói bằng lời đời thường. Không autoplay, bấm Play mới tải video.
Lời chia sẻ thật của khách hàng sẽ đặt ở đây.
Tên hoặc tên viết tắt · hoàn cảnh gia đình
Ảnh khách hoặc screenshot review. Cần permission của khách.
Ưu tiên video testimonial thật. Nếu có, video chiếm 45% bên trái và hai testimonial chữ bên phải.
Tên hoặc tên viết tắt · hoàn cảnh gia đình
Không dùng testimonial mẫu. Không dùng nội dung chưa có permission.
Lời chia sẻ thật của khách hàng sẽ đặt ở đây.
Tên hoặc tên viết tắt · hoàn cảnh gia đình
Ảnh khách hoặc screenshot review. Cần permission của khách.
Trải nghiệm của mỗi khách hàng là khác nhau và không đại diện cho kết quả của mọi gia đình.
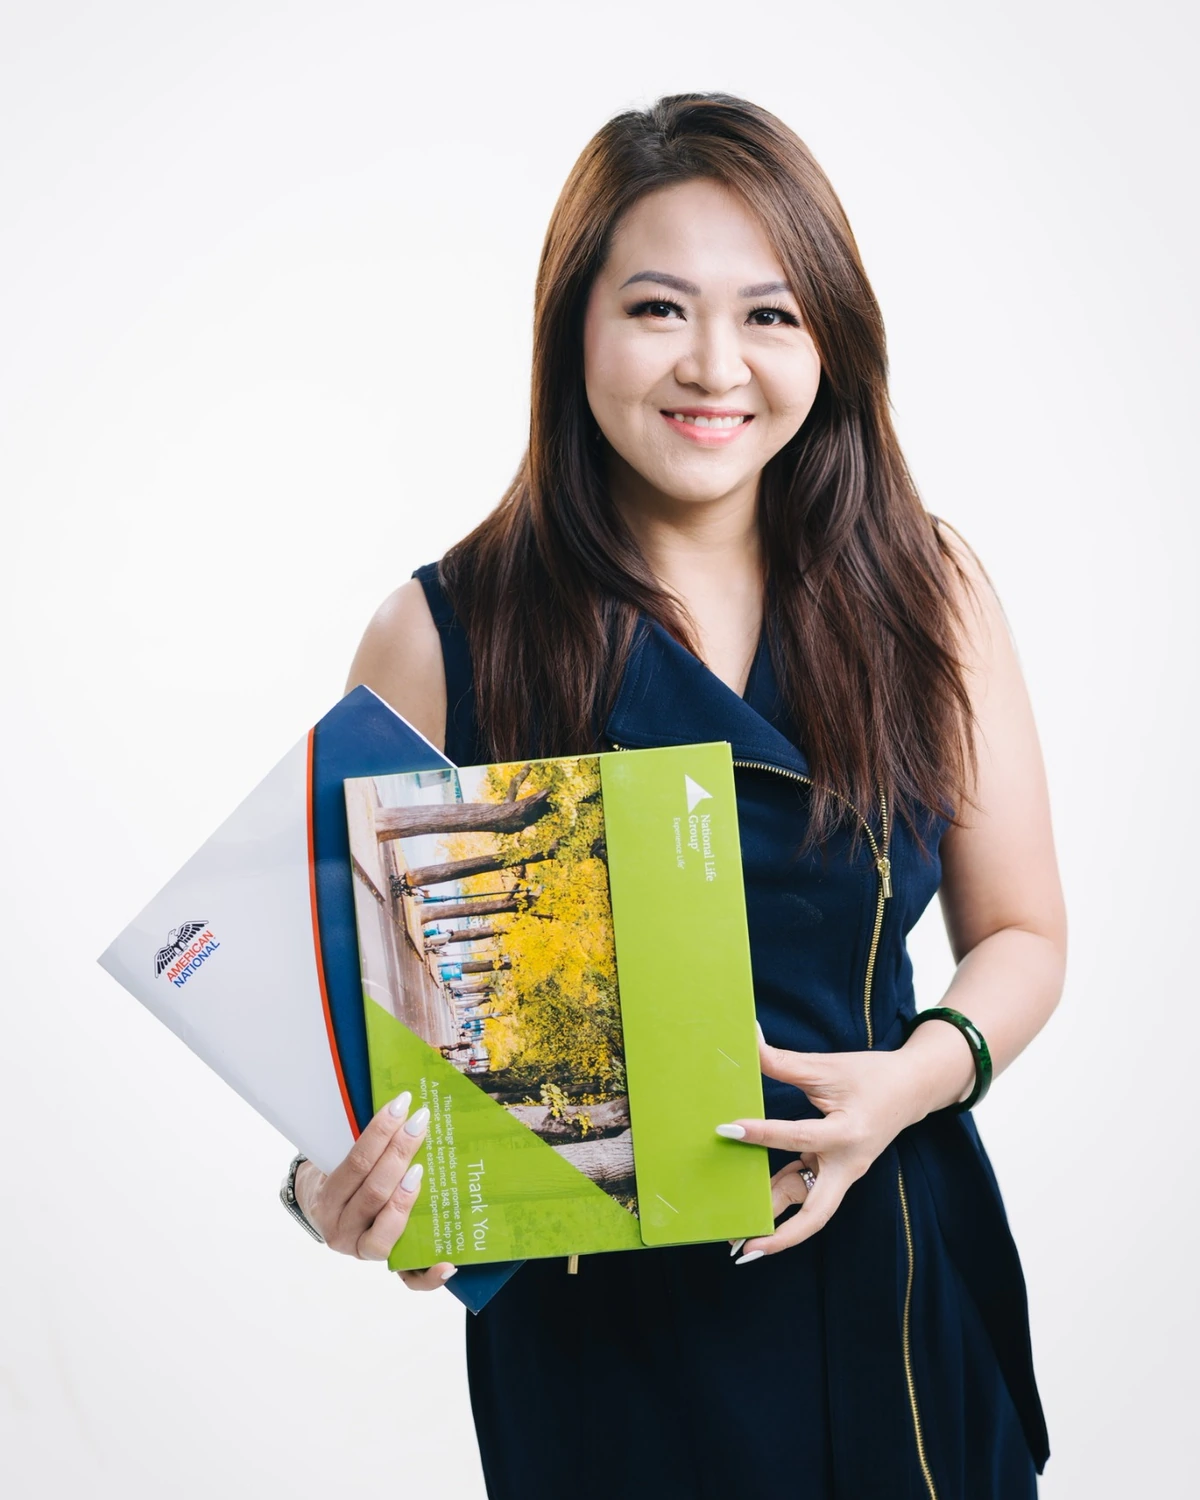
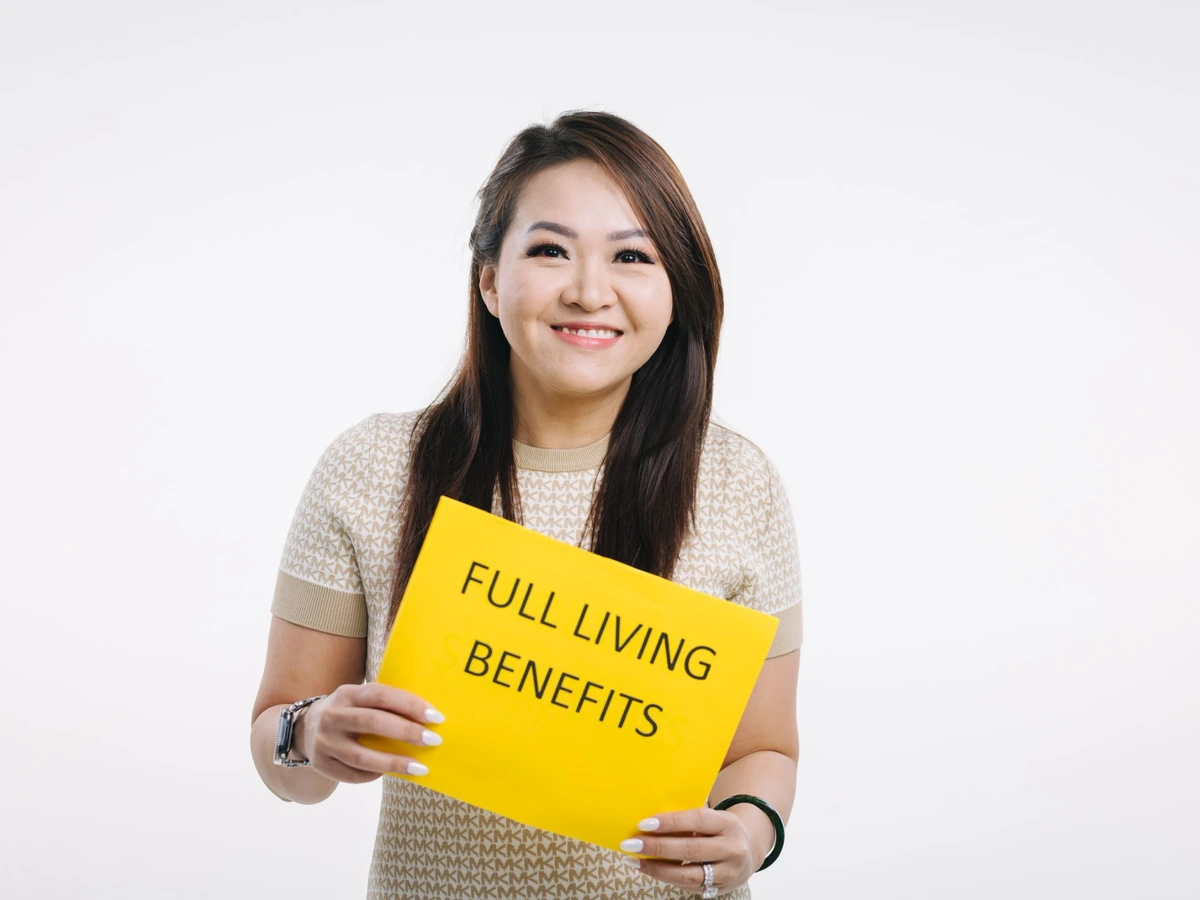
Sandy qua Mỹ từ khi còn là du học sinh. Sau khi tốt nghiệp, Sandy làm việc gần 10 năm trong lĩnh vực digital marketing và môi trường corporate tại Mỹ. Sau đó Sandy nghỉ việc để thử làm chủ và mở một tiệm phở. Tiệm chỉ hoạt động một thời gian rồi phải đóng cửa.
Rồi COVID tới. Có con nhỏ, công việc thay đổi, thu nhập không còn ổn định và Sandy bắt đầu phải lấy tiền tiết kiệm ra để trang trải. Có một câu hỏi Sandy nhớ rất rõ lúc đó: Nếu một người trong gia đình bệnh 3 tháng hay 6 tháng và không thể đi làm, tiền ở đâu để trả những khoản vẫn đến mỗi tháng? Đây cũng là giai đoạn khiến Sandy nhận ra mất thu nhập đáng sợ như thế nào và tại sao một kế hoạch tài chính phải bền vững.
Trước đó Sandy cũng giống rất nhiều người. Đi làm, kiếm tiền, để dành tiền, có 401(k), nhưng chưa thật sự hiểu các mảnh ghép như bảo hiểm, thuế, retirement hay cách bảo vệ thu nhập liên quan với nhau như thế nào.
Sandy bắt đầu học lại từ đầu, lấy license và bước vào ngành tài chính bảo hiểm từ năm 2020. Càng làm nhiều hồ sơ, càng gặp nhiều gia đình, Sandy càng nhận ra một điều: nhiều người Việt ở Mỹ rất chăm chỉ và kiếm tiền rất giỏi, nhưng không phải ai cũng có người giải thích hệ thống tài chính Mỹ cho mình theo cách thật sự dễ hiểu.
Đó là lý do Sandy xây dựng Tài Chính Tận Tâm.
Không phải để nói cho anh chị biết phải mua gì, mà để giúp anh chị hiểu mình đang có gì, đang thiếu gì và mỗi quyết định hôm nay có thể ảnh hưởng đến gia đình mình như thế nào trong 10, 20 hay 30 năm tới.
Chọn thứ anh chị đang quan tâm. Không cần đặt lịch, không cần biết mình cần mua gì.
Giấy tờ và mốc thời gian cần chuẩn bị trước khi nộp FAFSA.
Nhận checklist
Checklist xem lại quá trình đi làm và điều cần biết về Social Security.
Download
401(k), IRA, RMD, Medicare và nhiều thuật ngữ khác, giải thích dễ hiểu.
Ba ví dụ minh họa, bắt đầu bằng con số và một câu hỏi, chưa bắt đầu bằng sản phẩm.
Case 401(k)
Case Medicare
Case 529 & FAFSA
Ví dụ minh họa, mang tính giáo dục. Không phải kết quả của khách hàng thật.
Gia đình đang ở đâu và đang lo điều gì?
Income, protection, retirement, debt và những khoảng trống cần chú ý.
Ưu điểm, giới hạn, rủi ro và những điều cần hiểu trước khi quyết định.
Không phù hợp thì không cần làm gì cả.
Câu trả lời ngắn để anh chị hiểu khái niệm. Chi tiết còn tùy hồ sơ và hợp đồng của từng người.
Không bắt buộc. Thường anh chị có vài lựa chọn: để yên trong plan cũ nếu plan cho phép, chuyển sang plan của công ty mới nếu plan mới nhận, rollover sang IRA, hoặc rút tiền ra.
Rút tiền thường là lựa chọn dễ tốn kém nhất vì có thể bị tính thuế và phí phạt tùy độ tuổi. Lựa chọn nào phù hợp còn tùy phí của plan, các lựa chọn đầu tư đang có, dịch vụ đi kèm và kế hoạch retire của anh chị. Bước đầu tiên là biết rõ tiền cũ đang nằm ở đâu và plan đó tính phí ra sao.
Tùy loại tài khoản và cách chuyển. Chuyển thẳng (direct rollover) từ 401(k) truyền thống sang IRA truyền thống thường không bị tính thuế vào lúc chuyển.
Nếu chuyển sang tài khoản Roth, phần được chuyển đổi có thể bị tính thuế như thu nhập trong năm đó. Nếu nhận check về tay rồi mới gửi vào tài khoản mới, có thể phát sinh khấu trừ thuế và thời hạn phải hoàn tất. Trước khi chuyển, anh chị nên kiểm tra loại tài khoản và hỏi chuyên gia thuế về tình huống của mình.
Không phải đầu tư trực tiếp vào thị trường chứng khoán. IUL là một hợp đồng bảo hiểm nhân thọ. Phần giá trị tích lũy được tính lãi dựa trên diễn biến của một chỉ số, theo quy tắc của hợp đồng như cap, participation rate và floor.
Hợp đồng vẫn có phí bảo hiểm và các chi phí khác, nên mức floor 0% không có nghĩa giá trị trong hợp đồng không thể giảm. Bảng minh họa (illustration) chỉ là giả định, không phải cam kết. Mỗi công ty có điều khoản khác nhau, nên cần đọc kỹ hợp đồng và illustration cụ thể trước khi quyết định.
Nhiều loại annuity có thời gian surrender. Nếu anh chị rút hoặc hủy hợp đồng vượt mức cho phép trong thời gian này thì có thể bị tính phí surrender. Thường hợp đồng vẫn cho rút một phần mỗi năm (free withdrawal), nhưng mức rút và điều kiện tùy từng sản phẩm.
Khi xem một annuity, anh chị nên hỏi: surrender period bao lâu, phí giảm dần ra sao, mỗi năm rút được bao nhiêu, và những khoản được gọi là "bảo đảm" đến từ đâu và cần điều kiện gì.
Không phải cứ bệnh là được lấy tiền. Living Benefits tùy từng rider và từng hợp đồng: bệnh hoặc tình trạng nào được tính, phải đáp ứng điều kiện y khoa nào, công ty bảo hiểm xét duyệt ra sao, được lấy tối đa bao nhiêu, và việc lấy trước ảnh hưởng thế nào đến quyền lợi còn lại.
Cách gọi và điều khoản cũng khác nhau giữa các công ty và các tiểu bang. Vì vậy nên đọc phần định nghĩa trong hợp đồng, không chỉ nghe tên rider.
Không có một câu trả lời chung cho mọi người. Bắt đầu sớm thì có nhiều thời gian hơn, nhưng ở tuổi 55 vẫn còn nhiều quyết định có thể tạo khác biệt: còn bao nhiêu năm đi làm, đang có bao nhiêu trong các tài khoản, chi phí sau khi nghỉ hưu, lúc nào lấy Social Security và chuyện Medicare.
Luật cũng cho phép người từ 50 tuổi trở lên đóng thêm vào một số loại tài khoản hưu trí (catch-up contribution), mức cụ thể thay đổi theo năm. Điều quan trọng là nhìn rõ mình đang ở đâu, thay vì chờ đến khi thấy sẵn sàng.
Income khá không tự động có nghĩa là không cần nộp. Nhiều gia đình vẫn nộp FAFSA vì đây thường là cửa vào cho federal student loan và work-study, và một số trường dùng FAFSA khi xét hỗ trợ tài chính.
Có nên nộp hay không tùy trường con muốn vào, cách trường tính hỗ trợ và mục tiêu của gia đình. Anh chị nên xem yêu cầu của từng trường và hướng dẫn FAFSA hiện hành trên trang chính thức của Federal Student Aid.
Có thể có, vì FAFSA hỏi về tài sản trong quỹ 529. Cách khoản này được tính thường tùy ai là chủ tài khoản và quy định FAFSA của năm nộp. Nói chung, quỹ 529 do cha mẹ đứng tên thường được tính như tài sản của cha mẹ chứ không phải của con.
Cách tính cụ thể cần kiểm tra theo hướng dẫn hiện hành và theo từng trường. Một số trường còn dùng thêm biểu mẫu riêng ngoài FAFSA.
Có thể. Một phần Social Security có thể bị tính thuế liên bang, tùy tổng thu nhập khác của anh chị như tiền rút từ 401(k) hoặc IRA truyền thống, lương hay thu nhập từ business. Một số tiểu bang cũng có quy định riêng.
Ngưỡng và cách tính do luật quy định và có thể thay đổi. Nếu cần con số cụ thể, anh chị nên xem nguồn chính thức (SSA, IRS) hoặc hỏi chuyên gia thuế.
Sandy muốn anh chị biết điều này ngay từ đầu. [Sandy điền: mô tả thật và đầy đủ cách Sandy được trả, ví dụ hoa hồng từ công ty bảo hiểm khi khách chọn sản phẩm, phí tư vấn nếu có, và điểm khác nhau giữa các loại sản phẩm nếu có.]
Buổi nói chuyện đầu tiên không bắt buộc anh chị phải mua gì. Nếu không phù hợp, anh chị không cần làm gì cả.
Chưa thấy câu hỏi của mình? Hỏi Sandy trong buổi nói chuyện 30 phút.
Chỉ cần biết mình đang lo điều gì. Sandy sẽ giúp anh chị đặt đúng câu hỏi trước.
